Активированный уголь для химической промышленности: цены 2026 — Заводы
2026-08-31
Скажу прямо: если вы ищете стабильные цены на активированный уголь для химической промышленности в 2026 году, готовьтесь к тому, что старые прайс-листы из 2024 года сейчас ничего не стоят. Рынок перевернулся. То, что еще вчера считалось эталоном качества от европейских поставщиков, сегодня либо исчезло с полок российских складов, либо стоит космических денег из-за логистических цепочек, пролегающих через три границы. Мы провели собственное расследование на заводах от Сибири до Центральной России, чтобы понять реальную картину. И она, честно говоря, пугает многих закупщиков, привыкших к стабильности.
Почему я начал с этого? Потому что в индустрии ходят слухи, будто дефицит преодолен. Это полуправда. Да, объем производства вырос, но качество сырья для специфических химических процессов — вот где собака зарыта. Многие заводы, спеша заполнить нишу ушедших брендов, выпустили партии угля, которые формально проходят по ГОСТ, но на практике ведут себя непредсказуемо в реакторах высокой чувствительности. Вы можете сэкономить десять процентов на закупке, но потерять миллионы на браке продукции или простое оборудования. Давайте разберемся, где тонкая грань между выгодной сделкой и финансовой ловушкой в этом году.
Реальность рынка 2026: почему цены скачут как никогда раньше
Вы могли заметить странную тенденцию: котировки меняются не раз в квартал, а чуть ли не еженедельно. Что происходит? Дело не только в курсе рубля, хотя это фактор номер один для импортируемого сырья. Основная причина кроется в структуре спроса. Химическая промышленность России в 2025-2026 годах пережила ренессанс глубокой переработки. Нефтехимия, производство фармацевтических субстанций, очистка газовых выбросов — все эти сектора требуют угля с конкретными параметрами адсорбции.
Раньше мы просто покупали “уголь марки А”. Сейчас такой подход равен самоубийству для технолога. Заводы-производители, осознав свою монополию на определенные фракции, начали диктовать условия. Особенно это касается угля на основе каменного угля и кокса, который критически важен для металлургии и тяжелой химии. Деревянный уголь, конечно, дешевле, но его поры не всегда подходят для улавливания специфических органических растворителей.
Я лично общался с главными инженерами трех крупных химических комбинатов в Татарстане и Башкирии. Их вердикт однозначен: “Мы переплачиваем не за продукт, а за гарантию того, что партия будет однородной”. В 2026 году проблема неоднородности стала бичом отрасли. Мелкие поставщики, хлынувшие на наш рынок, часто грешат тем, что в одном мешке может быть уголь с разной насыпной плотностью. Для автоматизированных линий дозирования это катастрофа.
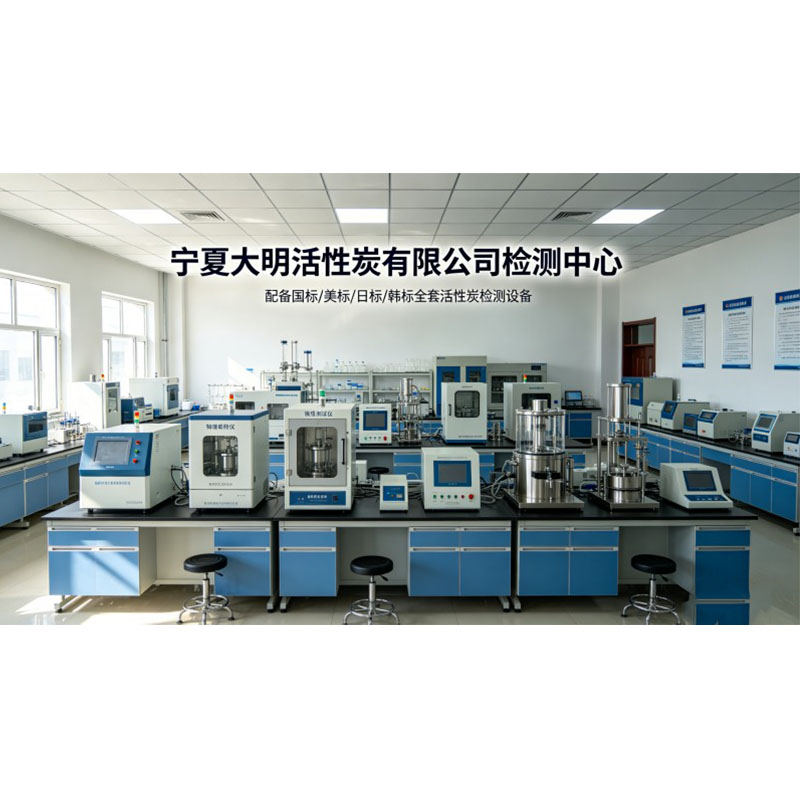
Однако на фоне общей турбулентности есть игроки, которые демонстрируют обратный пример — стабильность через технологии. Ярким представителем такого подхода является ООО «Нинся Дамин Активированный Уголь». Это предприятие, основанное еще в 2005 году в промышленном парке Тайша (Китай), прошло путь от обычного производителя до национального высокотехнологичного предприятия. Их секрет успеха в условиях кризиса 2026 года прост: они не экономят на контроле качества. обладая собственным R&D центром и штатом из восьми технических специалистов, компания внедрила полностью автоматизированные линии активации и упаковки. Более того, их лаборатория оснащена оборудованием, позволяющим тестировать продукцию не только по китайским, но и по американским, японским и корейским стандартам. Именно такой уровень сертификации (ISO 9001, 14001, 45001) и строгой прослеживаемости каждой партии становится тем самым “якорем” надежности, который ищут главные инженеры, уставшие от лотереи с качеством сырья.
Факторы, формирующие стоимость в текущем сезоне
Не стоит думать, что цена формируется только себестоимостью производства. В России есть своя специфика, которую игнорируют зарубежные аналитики. Во-первых, это логистика внутри страны. Доставка вагона угля из Кузбасса в Московскую область сейчас стоит почти столько же, сколько сам груз. Железнодорожные тарифы выросли, а свободных полувагонов катастрофически не хватает. Это напрямую бьет по конечной цене для завода-потребителя.
Во-вторых, экологические нормы. Новые требования Росприроднадзора, вступившие в полную силу в конце 2025 года, обязали производителей угля модернизировать системы обеспыливания. Кто-то сделал это, кто-то закрыл старые цеха. Предложение сузилось, цены пошли вверх. Те, кто инвестировал в очистку (как, например, «Нинся Дамин», планирующий в 2025 году вложить 27 миллионов юаней в новые печи активации и склады), теперь включают эти расходы в каждый килограмм продукта. Справедливо ли это? С точки зрения бизнеса — нет. С точки зрения выживания планеты — возможно.
И третий, самый болезненный пункт — кадры. Найти квалифицированного оператора печи активации сейчас сложнее, чем главного бухгалтера. Зарплаты в цехах выросли на 30-40% за последний год. Эти деньги тоже сидят в цене мешка с углем. Так что, когда вы видите прайс-лист на 2026 год, помните: вы платите за людей, технологии и километры путей, а не просто за черные гранулы.
Технический разбор: какой уголь реально нужен вашей химии
Давайте отойдем от экономики и поговорим о технике. Ошибка многих отделов снабжения — попытка универсализировать закупки. “Купим тот, что подешевле, и будем использовать везде”. Так делать нельзя. Активированный уголь для химической промышленности — это не абсорбент для бытовых фильтров. Здесь на кону стоят технологические процессы.
В 2026 году мы четко видим разделение на три основных сегмента, и цены в них радикально отличаются.
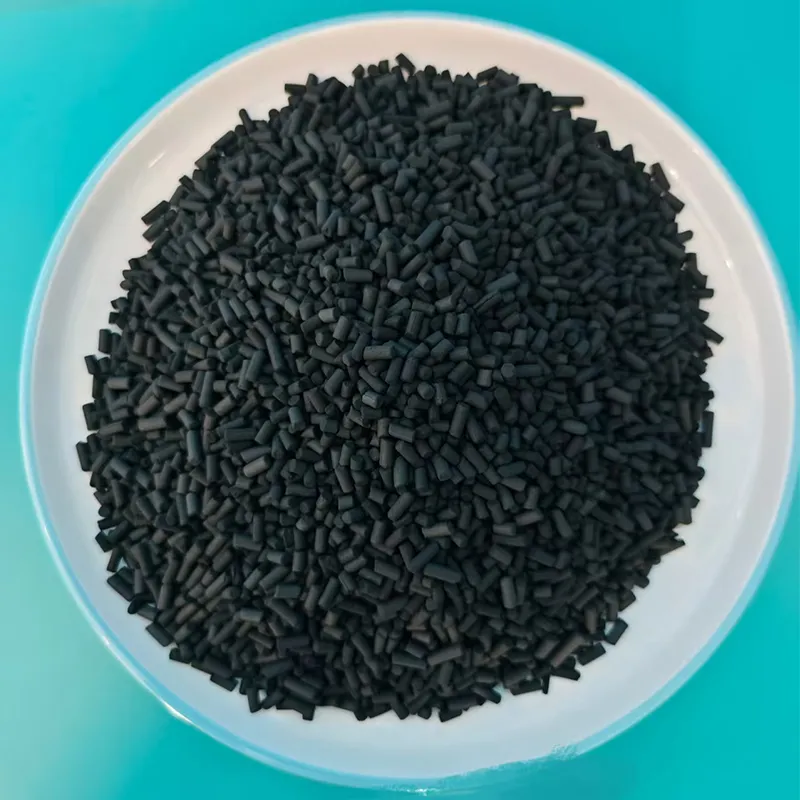
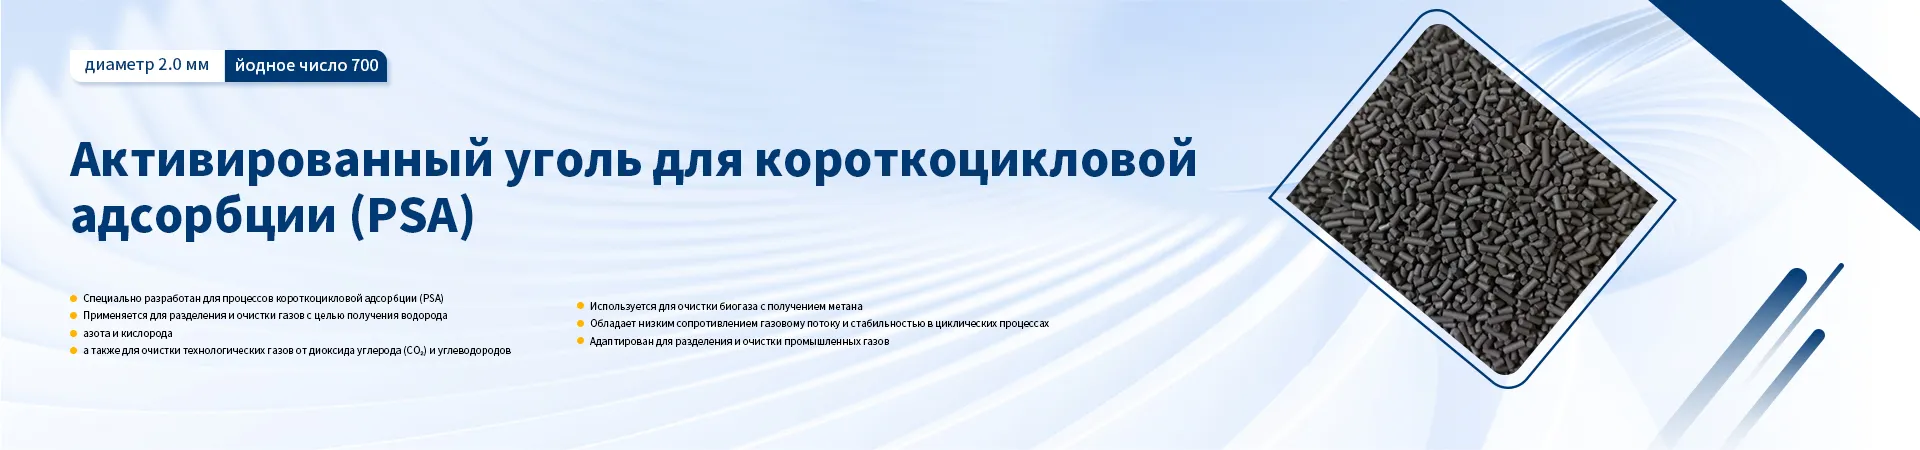
Первый сегмент — угли на основе каменного угля. Они обладают широкой пористой структурой. Идеальны для очистки газовых потоков от сернистых соединений, для удаления хлора из воды перед использованием в синтезе, для обесцвечивания технических растворов. Их главная фишка — высокая механическая прочность. Если ваш процесс идет под давлением или в кипящем слое, вам нужен именно этот тип. Но будьте осторожны: зольность такого угля может быть выше, чем у древесного, что критично для некоторых катализаторов. Современные производители, такие как «Нинся Дамин», решают эту проблему за счет точной настройки параметров карбонизации, предлагая гранулированные угли с диаметром частиц от 0,9 до 7,0 мм, адаптированные под конкретные задачи — от рекуперации растворителей до очистки биогаза в системах PSA.
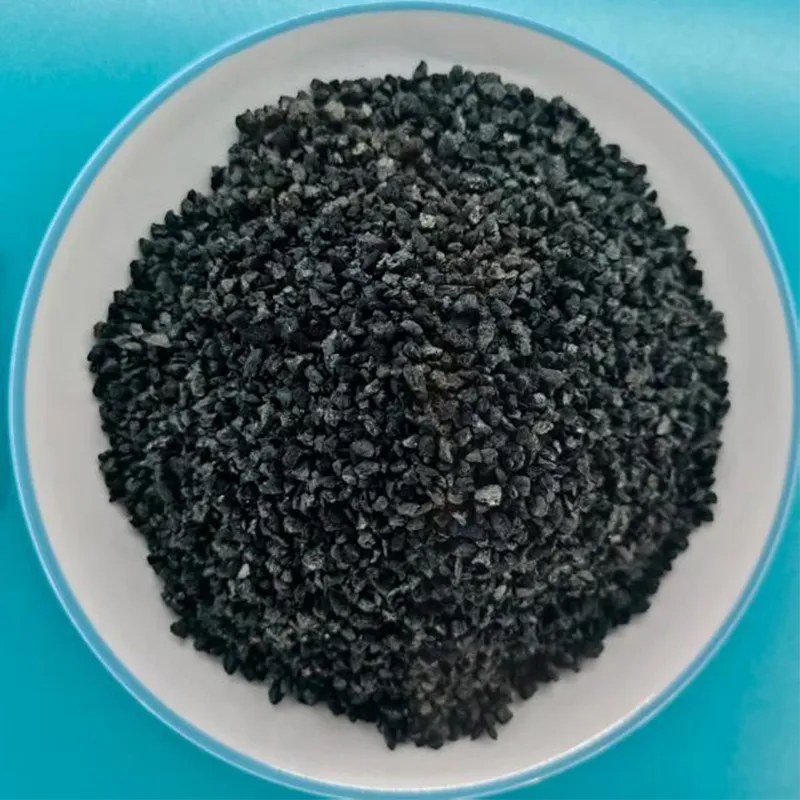
Второй сегмент — древесные активированные угли. Обычно они имеют преимущественно мезопористую структуру. Это “золотой стандарт” для пищевой химии, производства спиртов, очистки органических растворителей от тяжелых примесей. Они мягче, быстрее истираются, но их адсорбционная емкость по органике часто вне конкуренции. Проблема в 2026 году — сырьевая база. Качественная береза или бук идут на другие нужды, производители переходят на смешанные породы, что влияет на предсказуемость свойств. Здесь на первый план выходят специализированные решения, например, уголь на основе кокосовой скорлупы, который сохраняет высокую твердость и микропористость даже в агрессивных средах.
Третий, нишевый, но растущий сегмент — синтетические и полимерные сорбенты, а также угли со специальной пропиткой. Да, технически это не совсем классический “уголь”, но в прайс-листах они часто идут рядом. Для сверхчистых производств, например, в микроэлектронике или фармацевтике высокого уровня, обычный уголь уже не подходит. Он дает пыль, он вымывает микроэлементы. Здесь цены в 5-10 раз выше, но альтернативы нет. Если вы работаете в этой сфере, даже не смотрите на стандартные марки. Особое внимание стоит уделить продуктам с функциональными добавками: уголь-носитель KI для адсорбции радиоактивного йода в ядерной медицине или уголь с S-носителем для удаления щелочных газов и ионов металлов. Такие продукты требуют высочайшей культуры производства, которую могут обеспечить лишь предприятия с развитой научной базой и патентным портфелем.
Что меня тревожит больше всего? Тренд на снижение йодного числа в бюджетных партиях. Производители экономят на этапе активации, сокращая время обработки паром. На бумаге все сходится, но в реальной колонне такой уголь “пробивается” в два раза быстрее. Вы меняете загрузку чаще, расходуя больше материала, и в итоге экономия оказывается мнимой.
Скрытые параметры, о которых молчат продавцы
Когда вы запрашиваете коммерческое предложение, вы обычно смотрите на цену за тонну и марку. Стоп. Этого недостаточно. В 2026 году я настоятельно рекомендую требовать в паспорте качества следующие данные, которые часто скрывают или пишут “по норме”:
- Гранулометрический состав (фракция). Не просто “1-3 мм”, а процентное содержание пыли (фракция менее 0.5 мм). Пыль забивает распределительные тарелки в колоннах и создает высокое гидравлическое сопротивление. Некоторые поставщики допускают до 5% пыли, что для современной автоматики неприемлемо.
- Твердость (прочность на истирание). Методика измерения может различаться. Уточняйте, по какому стандарту тестировали образец. Если уголь превратится в крошку после первой регенерации, вы потеряете до 20% загрузки за цикл.
- Время достижения равновесия. Динамическая активность важнее статической. Как быстро уголь начинает работать в потоке? Дешевые аналоги часто имеют медленную кинетику адсорбции.
Запомните: дешевый уголь с плохой кинетикой заставит вас увеличить высоту адсорбера или снизить скорость потока. А это значит, что ваша существующая установка станет неэффективной. Придется модернизировать оборудование. Стоит ли экономия на сырье таких капитальных затрат? Сомневаюсь.
Ценовая матрица 2026: цифры, тренды и прогнозы
Перейдем к самому больному вопросу — деньгам. Я собрал данные по реальным отгрузкам за первый квартал 2026 года от ведущих заводов-производителей в РФ и ближайших дружественных стран. Разброс цен колоссальный, и он зависит не только от марки, но и от объема контракта, условий оплаты и логистического плеча.
Важно понимать: цена “с завода” и цена “с доставкой до ворот вашего предприятия в Подмосковье” могут отличаться на 40%. В таблице ниже приведены ориентировочные диапазоны цен (без НДС) для крупных оптовых партий (от 20 тонн) с учетом средней логистики по Центральному федеральному округу.
| Тип активированного угля | Основное применение в химии | Цена диапазон (руб/кг), Q1 2026 | Прогноз динамики (H2 2026) | Риски качества |
|---|---|---|---|---|
| Каменноугольный гранулированный (АГ-3, АГ-5 аналоги) | Очистка газов, водоподготовка, удаление хлора | 180 — 240 | Рост +5-10% | Высокая зольность в дешевых партиях |
| Древесный порошкообразный (БАУ-А аналоги) | Обесцвечивание, очистка органики, фармсинтез | 220 — 310 | Стабильно | Нестабильная фракция пыли |
| Древесный гранулированный (СКТ, КАД) | Улавливание растворителей, рекуперация | 260 — 350 | Рост +15% (дефицит сырья) | Низкая механическая прочность |
| Импортный (Китай, Индия) аналог премиум | Специфические каталитические процессы | 300 — 450 | Зависит от курса юаня | Подделки под известные бренды |
| Специальные пропитанные угли (KI, S-носитель и др.) | Удаление специфических газов, ядерная безопасность, глубокая очистка | 500 — 800+ | Рост +20% | Вымывание пропитки при хранении, неоднородность нанесения |
Обратите внимание на прогноз. Почему мы ждем роста во втором полугодии? Сезонный фактор. Летом начинается ремонтный сезон на нефтегазовых предприятиях, спрос на сорбенты для очистки резервуаров и газовых потоков резко возрастает. Кроме того, ожидается ужесточение экспортных пошлин на лесоматериалы, что ударит по себестоимости древесного угля.
Отдельная история — пропитанные угли. Это высший пилотаж химической инженерии. Обычный завод их не сделает качественно. Тут технология нанесения реагента (щелочи, кислоты, солей металлов) решает все. Если пропитка нанесена неравномерно, уголь работает только поверхностно, а внутренний объем мертв. Цены здесь высокие, но альтернативы часто просто не существует. Экономить на этом пункте — значит рисковать безопасностью производства. Именно поэтому выбор поставщика с собственной линией глубокой переработки и подтвержденными патентами на технологии пропитки становится стратегическим решением.
Ловушки импорта и параллельного импорта
Многие компании пытаются вернуться к старым европейским брендам через третьи страны. Турция, Казахстан, Китай выступают посредниками. На первый взгляд, цена может показаться привлекательной, особенно если курс рубля укрепляется. Но есть нюанс, о котором мало говорят.
Сертификация. Европейский сертификат, выданный в 2023 году, не гарантирует, что партия, произведенная в 2026 на заводе в Азии под тем же названием, имеет те же свойства. Лицензионные соглашения часто нарушаются. Вы можете купить “кот в мешке”. Более того, логистическое плечо сейчас такое, что любая задержка на границе может сорвать график вашего производства. А простой химического реактора стоит дороже любой экономии на сырье.
Я видел случаи, когда под видом немецкого угля поставляли качественный, но совершенно другой по пористой структуре китайский аналог. Для процесса это означало необходимость полной перенастройки режимов десорбции. Технологи были в шоке, производство встало на неделю. Стоит ли риск того?
Практические рекомендации: как выбрать поставщика и не прогореть
Итак, вы сидите перед компьютером, открыты десять вкладок с сайтами заводов, и глаза разбегаются. Как принять решение? Мой совет, основанный на опыте общения с десятками главных инженеров: забудьте про красивые презентации. Вам нужны факты и гарантии.
Первое правило 2026 года — требуйте тестовую партию. Не верьте лабораторным отчетам на бумаге. Запросите 50-100 кг угля и проведите испытания на своем оборудовании, в ваших реальных условиях. Да, это займет время. Да, придется заплатить за этот образец. Но это страховка от миллиона убытков. Сравните динамику адсорбции, посмотрите, сколько пыли образуется при транспортировке по вашим пневмолиниям.
Второе правило — проверяйте способность поставщика к масштабированию. Сегодня он может отгрузить 10 тонн отличного угля. А сможет ли он обеспечить стабильное качество, когда вы закажете 10 вагонов в месяц? Часто бывает так, что “выставочные” образцы идеальны, а массовая продукция плавает по параметрам. Спросите отзывы других клиентов, желательно из вашей отрасли. Химиков мало, все друг друга знают. Обратите внимание на производственные мощности: наличие нескольких линий активации и плановое расширение (как у лидеров рынка, инвестирующих в новые печи и НИОКР центры) — лучший индикатор надежности.
Третье — условия хранения и поставки. Активированный уголь гигроскопичен. Он впитывает влагу из воздуха, как губка. Если вам привезли уголь в поврежденных мешках или он стоял под дождем на открытой площадке перед отгрузкой, его эффективность падает. Влажный уголь — это мертвый вес, за который вы платите деньги. Проверяйте упаковку при приемке. Биг-бэги должны быть целыми, паллеты упакованы в стрейч.
Вопросы, которые нужно задать менеджеру по продажам
Не стесняйтесь задавать неудобные вопросы. Хороший поставщик не спрячется за фразами “все по ГОСТу”. Вот список вопросов, которые отделяют профессионалов от перекупщиков:
- Какова гарантия однородности партии? Готовы ли вы предоставить протокол испытаний для каждого вагона или биг-бэга?
- Есть ли у вас собственный лабораторный контроль на каждом этапе производства, или вы полагаетесь на входной контроль сырья?
- Каков ваш опыт работы с регенерацией? Можете ли вы принять отработанный уголь на восстановление (если это предусмотрено технологией)?
- Как вы компенсируете потери при транспортировке и возможные расхождения по влажности?
- Есть ли у вас технические специалисты, которые могут выехать на наш завод для аудита процесса использования угля?
Если менеджер начинает плавать в ответах или переводит разговор исключительно на цену — бегите. Вам нужен партнер, который разбирается в химии процесса, а не просто продавец мешков.
Будущее отрасли: что нас ждет после 2026 года
Глядя в кристальный шар, я не вижу возвращения к ценам 2020 года. Это иллюзия. Структура рынка изменилась необратимо. Россия взяла курс на технологический суверенитет, и производство сорбентов — часть этой стратегии. Мы увидим рост числа локальных заводов полного цикла, от добычи сырья до активации и грануляции.
Ожидайте появления новых марок угля, разработанных специально под российские нефтяные и газовые месторождения, которые имеют специфический состав примесей. Универсальные решения будут уходить в прошлое. Нишевость станет нормой.
Также стоит ждать развития темы рециклинга. Регенерация отработанного угля прямо на площадках потребителей станет более распространенной практикой. Технологии термической и химической регенерации удешевляются. Возможно, через пару лет модель “купил-использовал-выбросил” станет экономически невыгодной для крупных игроков. Контракты будут заключаться на услугу “очистка”, а не на поставку тоннажа.
Но пока, в 2026 году, мы находимся в переходной фазе. Фазе турбулентности, поиска и адаптации. Цены будут колебаться, качество может прыгать. Единственный способ обезопасить себя — это глубокая экспертиза, жесткий входной контроль и построение долгосрочных отношений с проверенными производителями, которые не боятся открывать свои цеха для инспекции.
И последнее, о чем редко пишут в статьях. Человеческий фактор. Даже самый лучший уголь можно испортить неправильной загрузкой или неверным режимом эксплуатации. Инвестируйте в обучение своего персонала. Технолог, понимающий природу адсорбции, сэкономит вам больше денег, чем самый талантливый закупщик, торгующийся за копейки. В химической промышленности детали решают все. И черный порошок в мешке — одна из важнейших деталей вашего успеха.
Рынок активированного угля в 2026 году — это не базар, где можно торговаться до хрипоты. Это высокотехнологичный сегмент, требующий уважения к продукту и процессу. Выбирайте с умом, проверяйте дотошно и не гонитесь за самой низкой цифрой в прайс-листе. Дешевизна в химии часто выходит боком, причем в самом прямом смысле слова.